UPI पर MDR शुल्क से उलझन में दुकानदार
एमडीआर वह फीस या शुल्क है जो एक व्यापारी को अपने ग्राहकों से डिजिटल भुगतान जैसे क्रेडिट कार्ड, डेबिट कार्ड या क्यूआर कोड स्वीकार करने के बदले अपने बैंक और पेमेंट गेटवे को देना पड़ता है।

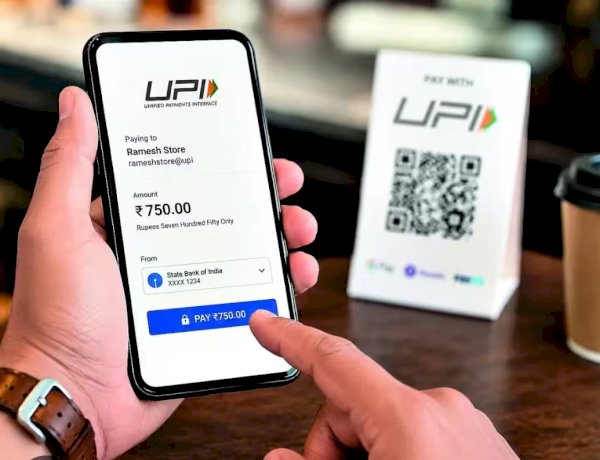
यूपीआई ने भारत में डिजिटल भुगतान को आसान, तेज और लगभग बिना लागत के बनाकर छोटे दुकानदार से लेकर आम उपभोक्ता तक वित्तीय लेनदेन की आदत बदल दी है। ऐसे में बड़े व्यापारियों पर 2,000 रुपये से अधिक के यूपीआई भुगतान पर मर्चेंट डिस्काउंट रेट (एमडीआर) लगाने का फैसला केवल भुगतान प्रणाली की लागत वसूलने का सवाल नहीं है, बल्कि इसके व्यापक आर्थिक और सामाजिक प्रभाव भी हो सकते हैं।
बाजार में ऑनलाइन कारोबार के कारण व्यापारी भारी प्रतिस्पर्धा का सामना कर रहा है। बड़े ई-कॉमर्स प्लेटफॉर्म और कॉर्पोरेट रिटेल चेन इस एमडीआर शुल्क को खुद वहन कर लेते हैं, जिससे स्थानीय छोटे दुकानदारों की प्रतिस्पर्धात्मक क्षमता कमजोर हो रही है। छोटे दुकानदारों का मार्जिन 0.5 से 1 प्रतिशत के बीच होता है। ऐसे में 0.4 प्रतिशत का अतिरिक्त भार व्यवसाय करना असंभव बना देगा। दूसरी ओर भुगतानों पर लगने वाले मर्चेंट डिस्काउंट रेट (एमडीआर) की सर्विस फीस पर 18 प्रतिशत जीएसटी लगाने का प्रावधान है।
उदाहरण के रूप में 10,000 रूपये के ट्रांजैक्शन पर एमडीआर चार्ज 0.4 प्रतिशत की दर से 40 रूपये होगा और उसपर 18 प्रतिशत जीएसटी के हिसाब से 7.20 रूपये अतिरिक्त लगेगा। अर्थात व्यपारी को कुल प्रोसेसिंग चार्ज 47.20 रूपये का भुगतान करना होगा। व्यापारियों की मांग है कि जिस प्रकार क्रेडिट-डेबिट कार्ड पर शुल्क में छूट दी जाती है, उसी प्रकार यूपीआई को भी शुल्क मुक्त रखा जाए, ताकि कैशलेस अर्थव्यवस्था को बढ़ावा मिलता रहे। एमडीआर शुल्क के विरोध में देश भरके व्यापारी लामबंद हो रहे हैं।
एमडीआर वह फीस या शुल्क है जो एक व्यापारी को अपने ग्राहकों से डिजिटल भुगतान जैसे क्रेडिट कार्ड, डेबिट कार्ड या क्यूआर कोड स्वीकार करने के बदले अपने बैंक और पेमेंट गेटवे को देना पड़ता है। यह शुल्क आमतौर पर कुल लेनदेन राशि का 0.5 से 2 प्रतिशत तक होता है। आरबीआई के अनुसार, डेबिट कार्डों के लिए सभी कार्ड नेटवर्कों पर लेनदेन मूल्य का 0.90 प्रतिशत तक का एमडीआर पहले से ही लागू है। जब कोई ग्राहक भुगतान करता है, तो बैंक एमडीआर काटकर बची हुई राशि व्यापारी के खाते में ट्रांसफर करता है।
भारत में डिजिटल पेमेंट्स को बढ़ावा देने के लिए यूपीआई से पेमेंट करने पर एमडीआर को शून्य किया गया था, यानी व्यापारियों को इसके लिए कोई शुल्क नहीं देना पड़ता है।केंद्र सरकार और नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया(एनपीसीआई) ने हाल ही में यूपीआई के लिए एक नई एमडीआर व्यवस्था को मंजूरी दी है, जो 15 अक्टूबर 2026 से लागू होने जा रही है। ग्राहकों के लिए सभी यूपीआई ट्रांसफर हमेशा की तरह मुफ्त रहेगा। चाहे वो पेमेंट 2000 रुपये से कम का हो या ज्यादा का हो। यदि कोई ग्राहक किसी बड़े व्यापारी या दुकानदार को 2,000 रुपये से अधिक का भुगतान यूपीआई से करता है, तो उस व्यापारी पर 0.4 प्रतिशत का एमडीआर लगेगा। इस शुल्क की अधिकतम सीमा 300 रुपये तय की गई है।
यानी 75,000 रुपये या उससे अधिक के बड़े पेमेंट्स पर भी अधिकतम 300 रूपये का ही शुल्क कटेगा। रेलवे , पेट्रोल पंप, बीमा प्रीमियम, यूटिलिटी बिल और टेलीकॉम जैसे चुनिंदा सेक्टर्स में 2,000 रूपये से ऊपर के ट्रांजैक्शन पर 0.4 प्रतिशत के बजाय सीधे 5 रुपये की फ्लैट फीस लागू होगी। अपने किसी दोस्त, परिवार के सदस्य या किसी भी व्यक्ति के बैंक खाते में पैसे ट्रांसफर करते हैं, तो राशि कितनी भी हो, वह पूरी तरह से फ्री रहेगा। अर्थात नए यूपीआई ढांचे में व्यक्ति-से-व्यक्ति लेनदेन पर कोई प्रभाव नहीं पड़ेगा।
सरकार का कहना है कि यूपीआई में यह बदलाव वित्त संबंधी स्थायी समिति की 32वीं रिपोर्ट में दी गई सिफारिश के अनुरूप है। वर्ष 2025-26 में 314 लाख करोड़ रुपये मूल्य के 24,000 करोड़ बार से अधिक यूपीआई लेनदेन किए गए। यदि व्यक्ति से व्यापारी (पीटूएम) के बीच कुल यूपीआई लेनदेन की बात करें, तो वर्तमान वार्षिक आंकड़ों के अनुसार यह लगभग 100 लाख करोड़ रुपये से अधिक का है।
अगस्त 2026 में यूपीआई का कुल लेनदेन का मूल्य 29.82 लाख करोड़ रुपये था। इसमें व्यक्ति से व्यापारी के बीच लेनदेन लगभग 30 प्रतिशत है, और इसमें से 2,000 से अधिक का लेनदेन मूल्य लगभग 67 प्रतिशत है। 0.4 प्रतिशत की दर से गणना करने पर, मासिक एमडीआर राशि लगभग 2,400 करोड़ रुपये है, वार्षिक लगभग 28,800 करोड़ रुपये होता है। कुल मर्चेंट ट्रांजैक्शन की संख्या (वॉल्यूम) में से सिर्फ 4 प्रतिशत लेनदेन ही 2,000 रुपये से अधिक की राशि का होता है। परन्तु संख्या में यह सिर्फ 4 प्रतिशत है, लेकिन रकम (वैल्यू) के लिहाज से बड़े पेमेंट्स की संख्या ज्यादा है।
व्यापारियों को होने वाले यूपीआई भुगतानों की कुल राशि का लगभग 67 प्रतिशत हिस्सा 2,000 रुपये से अधिक के बड़े ट्रांजैक्शन से आता है। यूपीआई का संचालन वार्षिक लागत लगभग 20,000 करोड़ रुपये है, लेकिन सरकार की वार्षिक सब्सिडी अधिकतम 3,631 करोड़ रुपये थी, और वित्तीय वर्ष 2026 के बजट में केवल 2,000 करोड़ रुपए का प्रावधान किया गया है।
भुगतान एवं निपटान प्रणाली अधिनियम, 2007 की धारा 10ए में कहा गया था कि कोई भी बैंक या सिस्टम प्रदाता धारा 269एसयू के तहत निर्धारित इलेक्ट्रॉनिक माध्यमों से किए गए भुगतानों पर कोई शुल्क नहीं लगा सकता है। ये माध्यम थे रूपे, डेबिट कार्ड, भीम-यूपीआई और यूपीआई- क्यूआर कोड। वर्तमान संशोधन ने ऐमेजाॅन और फिल्पि कार्ड जैसे बड़े व्यापारियों को यूपीआई और रूपे डेबिट कार्ड से किए गए भुगतानों पर एमडीआर शुल्क लगाने का मार्ग प्रशस्त किया है। नई अधिसूचना कराधान और अन्य कानून (संशोधन) विधेयक, 2026 पिछले महीने संसद सत्र में पारित किया गया था। इस विधेयक ने भुगतान और निपटान प्रणाली अधिनियम, 2007 की धारा 10ए में संशोधन करके आयकर अधिनियम की धारा 269एसयू के तहत इलेक्ट्रॉनिक भुगतानों पर बैंक शुल्क से छूट को समाप्त कर दिया गया है।
फोन -पे वालमार्ट द्वारा नियंत्रित है और दूसरी गुगल -पे है,यह दोनों अमेरिकी कंपनी है। जो वास्तव में इस नई नीति से लाभान्वित होगी। खतरा यह है कि व्यापारियों पर लगाये गये शुल्क का बोझ अंततः उपभोक्ता पर ही पड़ सकता है।जिस प्रकार क्रेडिट कार्ड के मामले में, छोटे व्यापारी एमडीआर की राशि उपभोक्ताओं पर डाल देते हैं। यूपीआई के मामले में भी ऐसा ही हो सकता है। दूसरा, इस तरह का शुल्क यूपीआई लेनदेन के एक बड़े हिस्से को प्रभावित करेगा और नगदी का चलन बढेगा। सबसे महत्वपूर्ण सवाल यह है कि क्या यूपीआई की वित्तीय स्थिरता का समाधान लेनदेन पर शुल्क लगाने से ही संभव है, या सरकार और भुगतान कंपनियों को इसके लिए वैकल्पिक वित्तीय मॉडल तलाशने चाहिए?
यदि शुल्क व्यवस्था लागू होती है तो इसकी निगरानी भी जरूरी होगी, ताकि व्यापारी उपभोक्ताओं से अलग से यूपीआई शुल्क वसूल न करें और नकद भुगतान को फिर से बढ़ावा न मिले। यूपीआई भारत की डिजिटल अर्थव्यवस्था की आधारभूत संरचना बन चुका है। इसलिए इसके भविष्य का निर्धारण केवल राजस्व और लागत के आधार पर नहीं, बल्कि उपभोक्ता हित, छोटे व्यापारियों की क्षमता, डिजिटल समावेशन और नकदी पर निर्भरता घटाने के व्यापक उद्देश्य को ध्यान में रखकर होना चाहिए।
नई एमडीआर व्यवस्था की सफलता इस बात पर निर्भर करेगी कि वह भुगतान प्रणाली को आर्थिक रूप से टिकाऊ बनाते हुए यूपीआई की सबसे बड़ी ताकत, सुलभता और कम लागत को कितना सुरक्षित रख पाती है। इसलिए यूपीआई को सामान्य व्यावसायिक भुगतान सेवा के बजाय डिजिटल सार्वजनिक अवसंरचना मानकर सरकार इसकी मूल संचालन लागत का एक निश्चित हिस्सा बजट से दे सकती है। यह मॉडल पहले भी अपनाया गया है।
डिजिटल भुगतान से नकदी प्रबंधन, कागजी प्रक्रिया और कुछ सरकारी भुगतान प्रणालियों में दक्षता बढ़ सकती है। इनसे होने वाली प्रशासनिक बचत का एक हिस्सा यूपीआई के रखरखाव में लगाया जा सकता है। सवाल यह है कि यूपीआई को महज एक भुगतान सेवा माना जाए या भारत की डिजिटल सार्वजनिक अवसंरचना के रूप में वित्तपोषित किया जाए। सरकार छोटे दुकानदारों पर एमडीआर शुल्क लगाने के बजाय बड़े ई-कॉमर्स, ओटीटी, टेलीकॉम, बड़े अस्पताल, एयरलाइंस आदि जैसे उच्च-मूल्य वाले डिजिटल कारोबारियों से अलग शुल्क लिया जा सकता है। इससे छोटे व्यापारियों का यूपीआई से मुक्त रखा जा सकता है। यदि यूपीआई ने नकदी आधारित अर्थव्यवस्था को डिजिटल अर्थव्यवस्था में बदलने में सार्वजनिक भूमिका निभाई है, तो उसकी बुनियादी लागत का पूरा बोझ व्यापारियों और अंततः उपभोक्ताओं पर डालने के बजाय साझा वित्तीय मॉडल पर विचार किया जाना चाहिए।
(लेखक राज कुमार सिन्हा बरगी बांध विस्थापित एवं प्रभावित संघ से जुड़े हैं।)